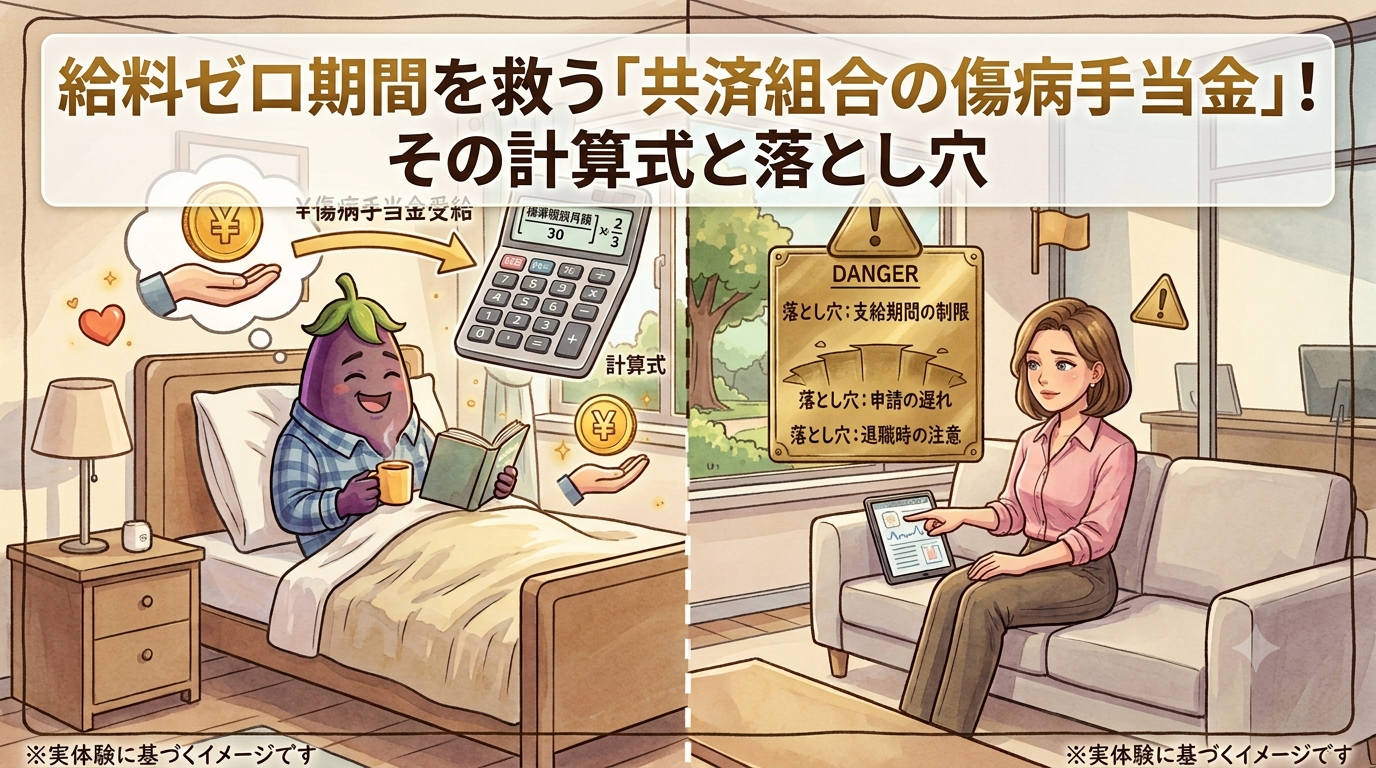
「休職が長引くと給料はどうなるんだろう・・。家族の生活が・・。」
そんな不安を抱える公務員にとって、セーフティネットとなるのが共済組合から支給される「傷病手当金」です。
しかし、この手当は「休めば自動的に今まで通りのお金がもらえる」といった万能な制度ではありません。そこには、民間企業とは異なる公務員独自のシビアな計算式と、知らないと怖い「支給調整」という落とし穴が潜んでいます。
ここでは、私の家計簿をさらけ出して、傷病手当金に頼らざるを得なくなったときの「現実」をお伝えします。
※本記事の計算式や支給基準は、地方公務員共済組合の標準的な法令規則および筆者の実務・受給経験に基づきます。所属する共済組合(支部)によって附加給付の有無や細かい申請手続きが異なる場合がありますので、詳細は所属の共済組合事務担当窓口へご確認ください。
① 【標準報酬日額の3分の2】傷病手当金の正確な計算式と支給期間
公務員が病気やケガで仕事を休み、給料が無給になる(または減額されて手当額を下回る)場合、共済組合から傷病手当金が支給されます。 しかし、その支給額は決して十分なものではありません。
公務員(共済組合員)に支給される傷病手当金の額は、以下のルールで日額が計算されます。
- 傷病手当金(日額)= 標準報酬の月額の22分の1(標準報酬日額)× 2/3
- 最長支給期間: 支給開始日から起算して1年6ヶ月(※結核性の疾病の場合は3年)
実はここに、民間との決定的な違いがあります。 民間の健康保険(協会けんぽ等)では、標準報酬月額を「30」で割って日額を出します。しかし、公務員の共済組合では、土日祝日を除いた稼働日数相当である「22」で割ります。
一見すると「22で割る公務員の方が手厚いのでは?」と思うかもしれません。しかし、支給日数も「土日祝を含めた日数」ではなく「勤務を要する日(勤務日)」をベースに厳格に調整されるため、決して甘い制度ではないのです。
普段の手取り「平均40万円」から激減する恐怖
私がストレス障害で療養に入った際、何よりも不安だったのが、この収入の減少でした。
参考までに、私の公務員時代の実際の手取りを公開します。
- ある通常月: 手取り 441,345円
- その他の通常月: 手取り 419,835円、435,813円、447,121円
- 期末手当(ボーナス): 手取り 約85万円(実際の明細:852,392円)
普段の勤務をしていれば、毎月これだけの給与が安定して手元に入ってきました。 しかし無給期間に入ると、入ってくるお金は通常時の約3分の2(約67%)にまで目減りします。さらに、ボーナス(期末・勤勉手当)の支給基準となる勤務日数も削られるため、年間の実質収入は半分近くまで落ち込みます。
「毎月40万円前後あった収入が、3分の2に……」
振り込まれる給料が減ることはいままで大黒柱だった自分の無力さとこれからの生活に対する底知れない不安で、眠れなくなった日もありました。
② 支給調整の罠と、実際に手元に入る金額
さらに、多くの公務員が勘違いしている「落とし穴」があります。 「休職して給料が8割に下がっている期間中(1年以内)は、傷病手当金が上乗せされて100%に近い金額になるのでは?」と思っていませんか? それは勘違いです。
「支給される給与(報酬)の額が傷病手当金の額を上回っている場合、手当金は一切支給されない(または差額のみ)」と定められています。
休職開始からの1年間は「給料の80%」が支払われます。しかし、この80%という金額は、傷病手当金の支給基準である「約67%(3分の2)」をすでに上回っています。 つまり、この1年間は傷病手当金からの補填は「支給ゼロ(調整により全額カット)」となるのです。
| 療養期間 | 自治体からの給与 | 共済の傷病手当金 | 実際の手取り |
|---|---|---|---|
| 最初の90日間(療養休暇) | 100%支給 | 支給なし | 平常時と同等(時間外手当等はなし) |
| 90日超~1年 | 80%支給 | 支給なし | 毎月5~7万円減額) |
| 1年超から最長1年6か月 | 0%(無給) | 約67%(3分の2)支給 | 毎月10万~12万減額 |
手当金だけでは「毎月大赤字」を垂れ流す
我が家は、私とパート勤務の妻、そして3人の子どもたちの5人家族です。
毎月の固定費として、住宅ローンが約6万円。家族5人の生活費(食費込み)は1日あたり8,000円と決めており、30日の月で240,000円、31日の月なら248,000円が消えていきます。さらに、水道光熱費(月平均約3.3万円)や通信費(携帯5台・ネット等で月約2万円)も毎月引き落とされます。
この家計で、私の収入が傷病手当金(約3分の2)に切り替わったらどうなるでしょうか。
妻のパート代と、2ヶ月に一度の児童手当を足しても、毎月の赤字額は10万〜20万円近くに達し、口座残高がなかなかなスピードで減っていくことになります。
「休職が長引けば、塾を辞めさせなければならないのか?」 「将来のための学費積立も、住宅ローンもすべてストップして、家を手放すことになるのか?」
大黒柱でありながら無力感を感じ、削られていく貯蓄残高を想像する日々。 自分が働けないせいで、愛する家族の生活が崩壊していくかもしれないという焦燥感は、なかなか厳しいものでした。
絶望の淵で私を救い出した「5,100万円」の盾
しかし、その暗黒の底で、私を現実的に救い出してくれたものがあります。 他でもない、私が15年間続けてきたインデックス投資の実績でした。
SBI証券で全世界株式(オルカン)や米国株式(S&P500、ニッセイ外国株式など)を淡々と買い続け、「総合計評価額 51,117,065円(うち評価損益:+32,844,912円)」という強固な資産の盾を築き上げていたのです。
「最悪、傷病手当金だけで足りない赤字は、この5,100万円の運用益から補填すればいい」 「年間4%(約200万円)を取り崩せば、私が回復するまで何年か持ち堪えられる」
この数字が頭に浮かんだ瞬間、涙が出るほどの安心感に包まれました。
公務員の休職制度や傷病手当金は、確かに存在します。 しかし、家族を持つ大黒柱にとって、手当金だけで生活を維持することは極めて困難です。だからこそ、万が一の時に「手当金の低さに絶望しない」ためにも、元気なうちから新NISAなどを活用し、あなた自身の手で「資産5,000万円という名の最強のお守り」を用意しておくべきなのです。
傷病手当金というセーフティネットは確かに存在します。
しかし、子どもを育て、住宅ローンを抱える公務員の大黒柱にとって、「手取りが強制的に3分の2に削られ、ボーナスも消える現実」は、心身を休めるどころか逆に追い詰めるものになりかねません。
給与カットの恐怖に怯え、壊れかけた心を引きずって無理やり職場へ戻り、取り返しのつかない再休職に追い込まれる前に。
いざという時に「最悪、給料がゼロになっても数年は家族を養っていける」という最強のお守り(資産)を、元気な今のうちから作っておいてください。
銀行窓口のボッタクリ投信にカモにされず、公務員が堅実に資産を築くための「ネット証券(新NISA)選びの最適解」は、以下の記事で分かりやすく比較・解説しています。
コメント
コメント一覧 (1件)
[…] 【公務員】給料ゼロ期間を救う「傷病手当金」!その計算式と落とし穴 「休職が長引くと給料はどうなるんだろう・・。家族の生活が・・。」 […]